大学生のアルバイトはいくらまで扶養内?2026年最新の壁を解説 | ガルベラ・パートナーズグループ


所得税|大学生のアルバイトはいくらまで扶養内?2026年最新の壁を解説
2026/09/25
Q、大学生の子どもがアルバイトをしています。結局のところ、親の扶養内で働けるのはいくらまでですか?働き損にならない上限の金額と、最新のルールを教えてください。
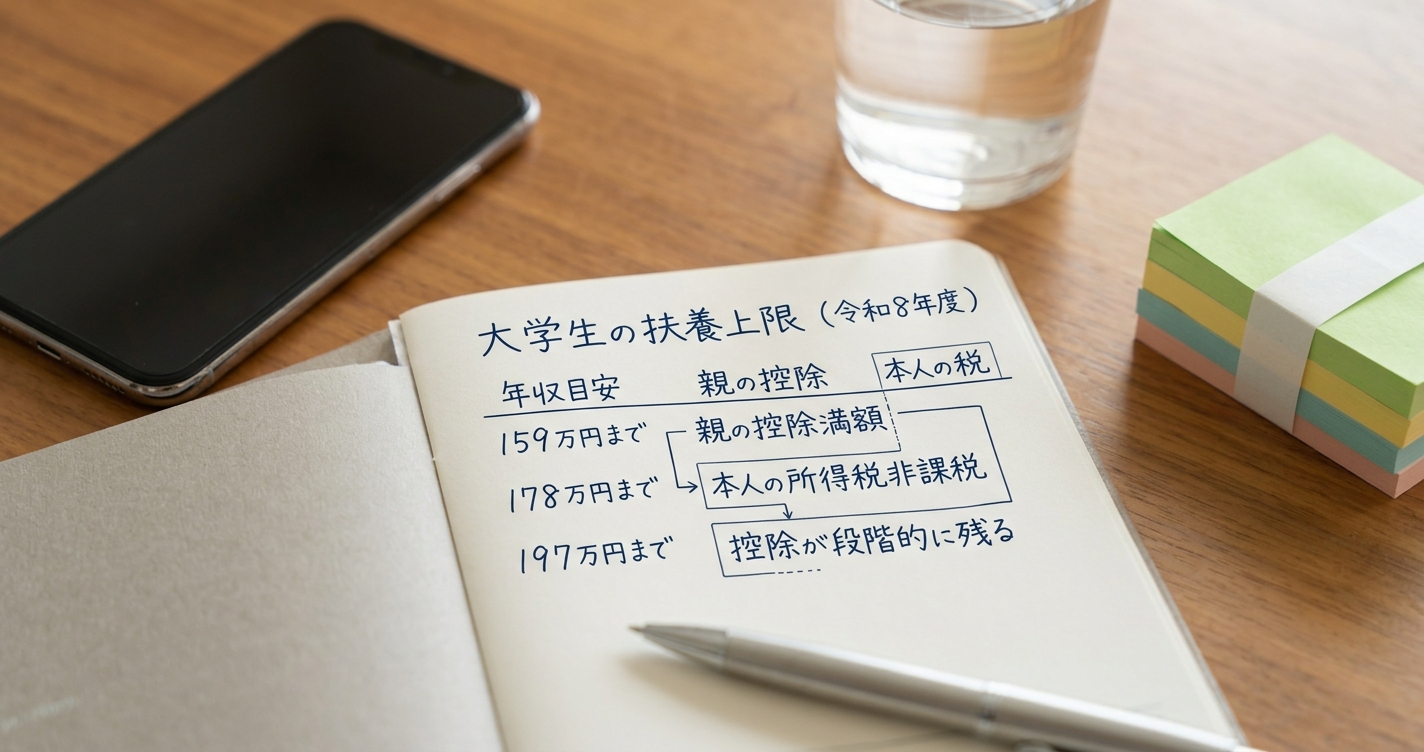
A、税金だけで考えると、大学生(主に19歳以上23歳未満)で特に重要なのは「159万円」「178万円」「197万円」の3つです。
解説(公開日:2026/09/25)
| 年収(給与収入) | 子どもの所得税 | 親の扶養控除 | ポイント |
|---|---|---|---|
| 159万円まで | 原則として課税されない | 満額適用 | 親が控除を満額受けられる目安 |
| 178万円まで | 原則として課税されない | 段階的に減少 | 子ども本人の所得税がかからない目安 |
| 197万円まで | 所得税がかかる場合がある | 段階的に控除あり | 親が特定親族特別控除の対象となる上限の目安 |
ただし、これは税金上の扶養についての話です。
健康保険などの社会保険の扶養については別の基準が適用されるため、注意が必要です。
- 「大学生の子どもはアルバイトでいくらまで働ける?」
- 「扶養から外れない年収はいくら?」
- 「103万円の壁はもう関係ないの?」
令和7年度・令和8年度の税制改正により、大学生のアルバイトに関する「扶養の壁」は大きく見直されました。その結果、159万円・178万円・197万円という新たな金額が重要な目安となっています。
この記事では、2026年(令和8年)時点の最新制度をもとに、子ども本人の税金・親の扶養控除・社会保険の3つのポイントをわかりやすく解説します。
1.大学生本人の所得税がかからない目安は「178万円」
令和8年度税制改正では、所得税の基礎控除や給与所得控除の見直しが行われました。これまで「103万円の壁」「123万円の壁」が広く知られていましたが、物価上昇への対応や働き控えの解消を目的とした制度改正により、給与収入のみであれば、所得税が課税されない目安は178万円まで引き上げられています。
現行制度では、この178万円への引き上げは令和8年・令和9年の時限措置となっています。
なお、住民税については自治体によって非課税基準が異なる場合があり、給与以外の所得がある場合などは取扱いが変わることがあります。
この令和8年度税制改正は令和8年分の所得税から適用されます。
ただし、令和8年1月から11月までの給与については従来どおり源泉徴収が行われ、令和8年12月の年末調整で改正内容が反映されます。
2.親の扶養控除を満額受けられる目安は「159万円」
大学生(その年の12月31日時点で19歳以上23歳未満)は、税法上「特定扶養親族」に該当します。これは大学生が教育費など負担の大きい時期であるためです。特定扶養親族については、親が所得控除を受けることができ、所得税では63万円、住民税では45万円の控除があります。
令和8年度税制改正後は給与収入のみの場合、子どもの収入が159万円以下であれば、親は扶養控除を満額受けることができ、親の税負担を軽減する大きなメリットがあります。
そのため、「親の税金を最も抑えたい」という場合は、159万円が一つの目安となります。
3.159万円を超えても「197万円」までは親の控除が残る
従来は、扶養の上限を少しでも超えると親の扶養控除が全くなくなり、世帯全体の手取りが減ってしまう、いわゆる「働き損」が問題となっていました。この問題を解消するため、「特定親族特別控除」が新設されています。
これにより、子どもの給与収入が159万円を超えても197万円までは、親の控除額が段階的に減少する仕組みとなっています。
例えば、子どもが178万円程度まで働いた場合でも、親の扶養控除がゼロになるわけではありません。
以前のように「1円超えたら大損」という状況は大きく改善され、働いた分だけ世帯全体の収入が増えやすい制度へと見直されています。
4.社会保険の扶養は税金とは別に考える
ここまで説明したのは、あくまで税金上の扶養です。一方で、健康保険などの社会保険には別のルールがあります。
19歳以上23歳未満(配偶者を除く)の場合、令和7年10月から、年間収入要件が130万円未満から150万円未満へ引き上げられました。
ただし、
- ・勤務先の社会保険加入要件を満たす場合
- ・生計維持関係など被扶養者認定の要件を満たさない場合
アルバイト先の勤務条件によって取扱いが異なるため、不安な場合は勤務先や健康保険組合へ確認すると安心です。
5.まとめ:大学生アルバイトの扶養はいくらまで?
令和7年度・令和8年度の税制改正により、大学生のアルバイトを取り巻く制度は大きく変わりました。これまで意識されていた「103万円の壁」に代わり、現在は159万円・178万円・197万円の3つが重要な目安となっています。
それぞれの意味を整理すると、次のとおりです。
- 159万円:親が扶養控除を満額受けられる目安
- 178万円:給与収入のみの場合、本人の所得税がかからない目安
- 197万円:親の特定親族特別控除が段階的に適用される上限の目安
一方で、社会保険の扶養は税制とは別制度です。勤務時間や勤務先によっては社会保険への加入が必要となる場合があります。
制度改正によって「働き損」は大きく改善されましたが、ご家庭の状況によって最適な働き方は異なります。
年末に慌てないためにも、10月頃から給与明細で年間収入を確認し、お子さんと「どこまで働くか」を話し合っておくことをおすすめします。不明な点がある場合は、早めに税理士へ相談すると安心です。
参考情報:
財務省:「令和8年度税制改正」(令和8年4月発行)
財務省:特定扶養控除の見直し・特定親族特別控除の創設等(令和7年度改正)
日本年金機構:19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります
財務省:「令和8年度税制改正」(令和8年4月発行)
財務省:特定扶養控除の見直し・特定親族特別控除の創設等(令和7年度改正)
日本年金機構:19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります
最新情報が分かる補助金・助成金セミナー[オンラインセミナー:東京・大阪・福岡]
|
② 2026年09月30日(水) 10:00~11:00 |
|
| ガルベラセミナー | |
|---|---|
 |
海外進出や経営支援などの幅広いセミナーを定期的に開催しております。 |
| 助成金活用サイト | |
 |
助成金申請手続きを請け負います! お客様の疑問点をご解決し、お力になりたいと考えております。 |
時給アップ・昇給するときに活用できる助成金セミナー[オンラインセミナー:東京・大阪・福岡]
|
|
|
| ガルベラセミナー | |
|---|---|
|
海外進出や経営支援などの幅広いセミナーを定期的に開催しております。 |
初回無料相談社会保険労務士法人ガルベラ・パートナーズの業務紹介はこちら
(IPO労務DD/労基署初動対応/労務コンプライアンス/就業規則整備/申請代行・給与計算・労務相談)
弊社では、実務的な観点から、労務管理や人材管理の整備をご支援させていただいております。人事労務管理でお悩みの場合は、お気軽に下記問い合わせフォームよりお申し付けください。
◆ガルベラのメールマガジンに登録しませんか◆
ガルベラ・パートナーズグループでは毎月1回、税務・労務・経営に関する法改正や役立つワンポイントアドバイスを掲載したメールマガジンを配信しております。 加えて、メルマガ会員のみガルベラ・パートナーズグループセミナーに参加可能!
10秒で登録が完了するメールマガジン 登録フォームはこちら!
検索
おすすめQ&A
- 09/25 <所得税>
- 大学生のアルバイトはいくらまで扶養内?2026年最新の壁を解説
- 09/17 <労務管理>
- パートタイム・有期雇用労働者に関するルール変更について
- 08/26 <育成就労制>
- 育成就労制「外国人が育つ会社へ」
カテゴリー
- 税務
- 労務
- 人材派遣 (3)
- 社会保険 (91)
- 未払残業代対策 (3)
- 人事制度 (13)
- メンタルヘルス (9)
- 外国人雇用 (41)
- 労務管理 (178)
- 労働調査 (1)
- 賃金 (9)
- 労使協定 (3)
- 労働時間 (11)
- 国際労務 (14)
- 懲戒処分 (1)
- 労災保険 (9)
- 雇用保険 (6)
- 年次有給休暇 (8)
- 労務 その他 (12)
- 派遣労務 (1)
- 育児介護休業 (11)
- 通勤災害 (1)
- 労働者派遣 (14)
- 労働安全衛生 (12)
- 試用期間 (1)
- テレワーク (7)
- 手続き (5)
- 退職金制度 (2)
- 年金 (2)
- 登録支援機関・監理団体 (1)
- 給与明細の見方 (1)
- 育成就労制 (2)
- 海外
- 経営全般
- お知らせ
- 経営者にかかわる法改正情報 (109)
- イベント (1)
- 注意喚起 (1)
- 在留資格(ビザ)
- 採用
- 日本進出
- 法務
- 組織再編・M&A